Owala 靠社群擴散衝聲量,Stanley 靠質感話題放大影響力
作者/黃冠傑(國立彰化師範大學資訊管理系所)
一個水壺,為什麼能在開學季引發幼教老師集體崩潰?這波討論也使水壺品牌 Owala 的負面聲量占比從原本1.2%推升到12.4%。以潮流著名的 Stanley 為什麼只是推出新配色,就能讓消費者產生「想換一個」的購買衝動?
在過去隨行水壺的核心價值多半圍繞在「環保、耐用、保溫」等實用功能;但當自備飲料杯折抵政策普及、水壺逐漸成為日常用品後,消費者購買水壺的理由似乎正在改變。根據本次引用的環境部統計與消費調查,台灣近七成民眾已擁有隨行水壺。在高普及率的市場環境下,水壺不再只是「有一個就夠了」,而開始延伸到不同生活情境、外觀配色與個人風格。
這讓 Owala 與 Stanley 成為觀察水壺如何從生活用品變成風格配件的好案例。本次也透過 QSearch Trend 輿情資料庫,分析 2026 年 8 月 8 日至 9 月 7 日 Facebook、Instagram、Threads、PTT、Dcard 等論壇與新聞媒體的公開討論,從聲量、情緒、影響力帳號與產品特色等面向,觀察兩個品牌在社群上的不同表現。
本文作者為智策會與 QSearch 產學合作培育計畫的學員,全文以 QSearch 系統完成資料蒐集與分析。QSearch 整合 Facebook、Instagram、Threads、論壇與新聞媒體的公開討論,結合 AI 語意判讀與雜訊過濾,把分散的社群聲音整理成可比較、可回溯的資料,協助品牌從討論中找到決策依據。
Owala 聲量明顯領先,但為什麼 Stanley 能在一週內反超 ?
因為兩者的擴散方式不一樣。
從整體樣本來看,Owala 共取得 419 筆貼文、 聲量達 4,672,Stanley 則為 98 筆貼文、 聲量達 2,010。(註1:聲量(Mention Volume):為特定關鍵字在社群、論壇與新聞上被提及的總次數,加計貼文與留言。) 換算樣本占比,Owala 的貼文筆數約占 81%,Stanley 約占 19%;若以聲量計算,Owala 占 69.9%,Stanley 占 30.1%。也就是說,在這一個月的監測期間,Owala 不論是發文數或整體聲量,都明顯高於 Stanley。(註2:由於 Stanley 有相似詞為避免抓取無關於資料,所以兩品牌的關鍵字設定不同,Stanley 鎖定水壺的關鍵字查詢,而 Owala 則未鎖,筆數差距可能因此被放大。)
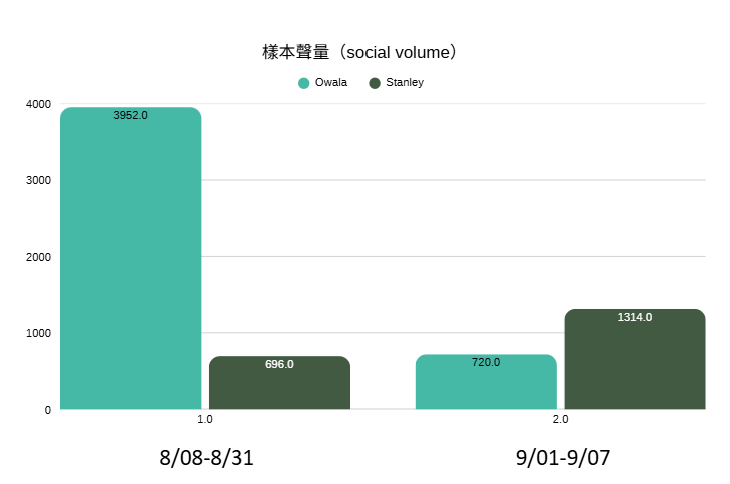
不過,如果把時間軸拉長來看,兩個品牌的聲量差距會隨著社群的發文特性而有所變動。8 月 8 日至 8 月 31 日,Owala 有 313 筆貼文、聲量達3,952 ,Stanley 則有 61 筆貼文、聲量達696 。到了 9 月 1 日至 7 日,Owala 的聲量下降至 720,Stanley 卻上升至 1,314。雖然 Stanley 這週只有 37 筆貼文,仍低於 Owala 的 106 筆,但單週聲量已經反超 Owala。
在本次觀察可見 : Owala 的社群討論比較像是大量擴散; Stanley 則出現發文較少,但有單篇帶動較高聲量的情況。
Instagram 的差異尤其明顯。 Owala 有 24 篇貼文、聲量達 2,323 、平均每篇聲量約有 97;Stanley 只有 16 篇貼文,累積聲量卻達 1,700、平均每篇聲量約有106,代表 Stanley 在這個平台中,每篇內容所帶動的討論量高於 Owala 的平均IG文章的聲量,可觀察出 Stanley 發文少,但單篇所帶動的討論度較強。
Owala 的高聲量,也伴隨較高負面討論:開學季「漏水災情」成為討論引爆點
但品牌聲量高並不代表全部都是正面討論。在本次樣本中,Owala 的負面內容占比為 12.4%(52/419),Stanley 則為 6.1%(6/98),Owala 的負面占比約為 Stanley 的兩倍。而 Owala 的負面討論並不是單純的品牌評價,而是集中在一個非常具體的使用情境 – 幼兒園。
部分社群討論指出,孩童將 Owala FreeSip 帶到學校使用時,如果瓶蓋的按壓鎖沒有確實扣緊,水壺翻倒後可能出現漏水問題。這類使用情境在 Threads、Dcard 與 Facebook 親子社團中受到討論,也引起幼教老師與家長的共鳴。
這個議題恰好發生在 9 月開學季,隨著學童開始大量把水壺帶進校園,「水壺翻倒、書包漏水、老師需要處理」等情境更容易被分享。9 月初相關討論聲量升高,後續又出現媒體報導,進一步放大 Owala 的討論度。
因此,Owala 這次的聲量案例也呈現出一個社群傳播的特性,同一個產品特色,可能同時成為購買理由,也可能在特定使用情境下變成負面話題的引爆點。
同樣是熱門水壺,誰在替品牌說話?
如果只看聲量,很容易把兩個品牌放在同一個競爭框架裡;但進一步觀察社群帳號,可以發現兩者被討論的方式並不完全相同。
本次分析將 Facebook、Instagram 與 Threads 上的相關帳號依照性質區分為電商平台、網紅/KOL,以及素人/個人帳號,其中Threads 的差異尤其明顯。
Owala 在 Threads 的相關帳號中,素人與個人帳號占 81%,討論內容除了購買心得,也包含實際使用情境與幼兒園漏水等災情分享。
Stanley 的 Threads 素人與個人帳號則約占 59.3%,同樣存在使用心得與購買分享,但另外可以看到代購、選物與生活風格型創作者的參與。這也形成兩個可以注意的社群傳播路徑。
Owala:從「我用了覺得好」的分享開始擴散
Owala 在不同平台出現的帳號,包含大型電商、母嬰與居家通路,以及生活、育兒、美食等內容創作者。例如 Threads 上,可以看到育兒好物分享、生活創作者,以及一般使用者分享帶 Owala 上學、親子出遊等情境。因此,Owala 的討論很容易從產品好不好用,延伸到我的生活中怎麼使用。
Stanley:從「產品」走向「風格」的展現分享
Stanley 的社群帳號則可以看到比較明顯的時尚與生活風格元素。Instagram 上出現潮流時尚意見領袖、生活名人與選貨店;例如 Heaven Raven、Gigi Lin 林如琦等帳號,都讓 Stanley 的產品討論不只停留在保溫杯功能,而與穿搭、生活品味及風格產生連結。換句話說,兩個品牌都在被社群「分享」,但分享的理由卻相異。
水壺到底賣什麼?關鍵字告訴我們,兩品牌的產品吸引力也不一樣
進一步把社群中的產品特色整理出來,會發現兩個品牌的討論焦點更加明確。
Owala:容量選擇成主因,保溫保冷也很常被提及
在 Owala 的產品特色樣本中,提及最多的是:
容量選擇:53 則,占 36.05%、保溫/保冷性能:49 則,占 33.33%
FreeSip 雙飲設計:24 則,占 16.33%、結構防漏設計:19 則,占 12.93%
高顏值配色與質感:2 則,占 1.36%
也就是說,Owala 在本次產品特色樣本中,真正被大量討論的並不只有可愛或好看,而是容量、保溫保冷,以及 FreeSip 雙飲設計等具體功能。這也讓 Owala 的產品形象呈現出一種「功能+日常使用」的組合:消費者討論的不只是外觀,而是「我要選幾 oz」、「能不能保冰」、「到底要吸管喝還是直飲」。
Stanley:配色與外觀反而成為最醒目的產品話題
Stanley 的產品特色樣本則呈現完全不同的結果。
其中 Stanley 的15則產品特色樣本中,時尚外觀與視覺配色有 12 則;隨行吸管與飲用設計 2 則;基礎保溫保冰機能則有 1 則。因此,如果 Owala 的討論比較接近「這個功能好不好用」,Stanley 在本次樣本中則更接近「這個顏色好不好看?」這也是為什麼水壺開始出現「配件化」的市場現象——當消費者已經不缺一個能裝水的容器,顏色、造型與使用情境就可能成為下一個購買理由。
從「一人一壺」走向「一人多壺」,水壺市場正在發生什麼變化?
從本次社群討論可以看到,消費者對水壺的需求正在從單一功能逐漸走向不同情境。有人需要通勤時方便攜帶、容易放進包包的水壺;有人需要開車時使用的大容量杯款;也有人在意配色是否能搭配自己的穿搭或生活風格。因此,未來的競爭可能不只是「哪一個品牌比較好」,而是同一個消費者,可能同時需要 Owala 以及 Stanley。
這也對品牌帶來以下三個值得觀察的市場機會。
1. 一人多壺:從單一產品走向生活場景
本次樣本顯示,Owala 與 Stanley 的產品討論已經自然延伸到通勤、上學、車載、親子等不同情境。因此,品牌可以不再只強調「這是一個好水壺」,而是進一步思考「這是一個適合什麼生活場景的水壺?」不同的容量、尺寸、防漏結構與飲用方式,都能精準對應消費者的多元使用需求。
2. 產品功能之外,配件也可能成為下一個戰場
Owala 的幼兒園漏水討論也反映出,產品被大量使用後,消費者會開始提出更細緻的需求。例如兒童使用時的鎖扣、防漏結構,以及容易拆洗的零件,都可能成為產品改善或配件開發的方向。換句話說,當水壺本體逐漸成熟後,「怎麼讓它更符合不同使用者」,可能成為新的產品創新機會。
3. 負面聲量不一定只有危機,也可能是產品優化的入口
Owala 的案例特別值得注意。「幼兒園漏水」原本是一個負面使用經驗,但因為大量網友分享,反而形成高度討論。對品牌而言,這類社群聲音不只是危機,也能提供產品團隊一個很直接的使用者回饋來源。當品牌能從「大家在抱怨什麼」進一步找到「產品哪裡需要改善」,社群輿情就不只是監測聲量,而可以成為產品優化與消費者洞察的資料來源。
結語:下一個爆款水壺,賣的可能不只是「喝水」
從樣本來看 Owala 與 Stanley 都已經不只是單純的保溫功能或裝水的水壺品牌。Owala 的社群故事比較像大家都在分享怎麼用,而 Stanley 則更接近大家在分享它看起來代表什麼。一個靠大量日常使用經驗擴散,一個則透過配色、時尚與生活風格放大產品價值。
這或許正是現在潮流水壺市場最值得觀察的變化,當裝水已經不是消費者唯一的需求,水壺就開始從生活用品,逐漸變成一種可以被看見、被分享,甚至代表個人風格的日常配件。
聲明:本文數據皆為本次關鍵字搜尋所取得的樣本內聲量,不代表兩品牌整體市場占有率或全市場真實聲量。
